Lịch thanh toán Vinhomes King Park hiện chưa nên tự điền bằng tỷ lệ của một dự án khác. Khi chưa có chính sách bán hàng được xác minh cho đúng sản phẩm và đúng đợt, người mua vẫn có thể chuẩn bị dòng tiền theo cách an toàn: xác định vốn tự có thực sự dùng được, giữ quỹ dự phòng, đặt giới hạn khoản vay và lập sẵn bảng theo ngày. Khi tài liệu chính thức xuất hiện, chỉ cần đưa các mốc thật vào bảng để kiểm tra khả năng chi trả.
Cách này giúp tránh tình trạng thấy một tỷ lệ thanh toán “quen mắt” rồi lên kế hoạch dựa trên dữ liệu chưa áp dụng cho dự án.
Lịch thanh toán Vinhomes King Park phải đi cùng đúng tài liệu
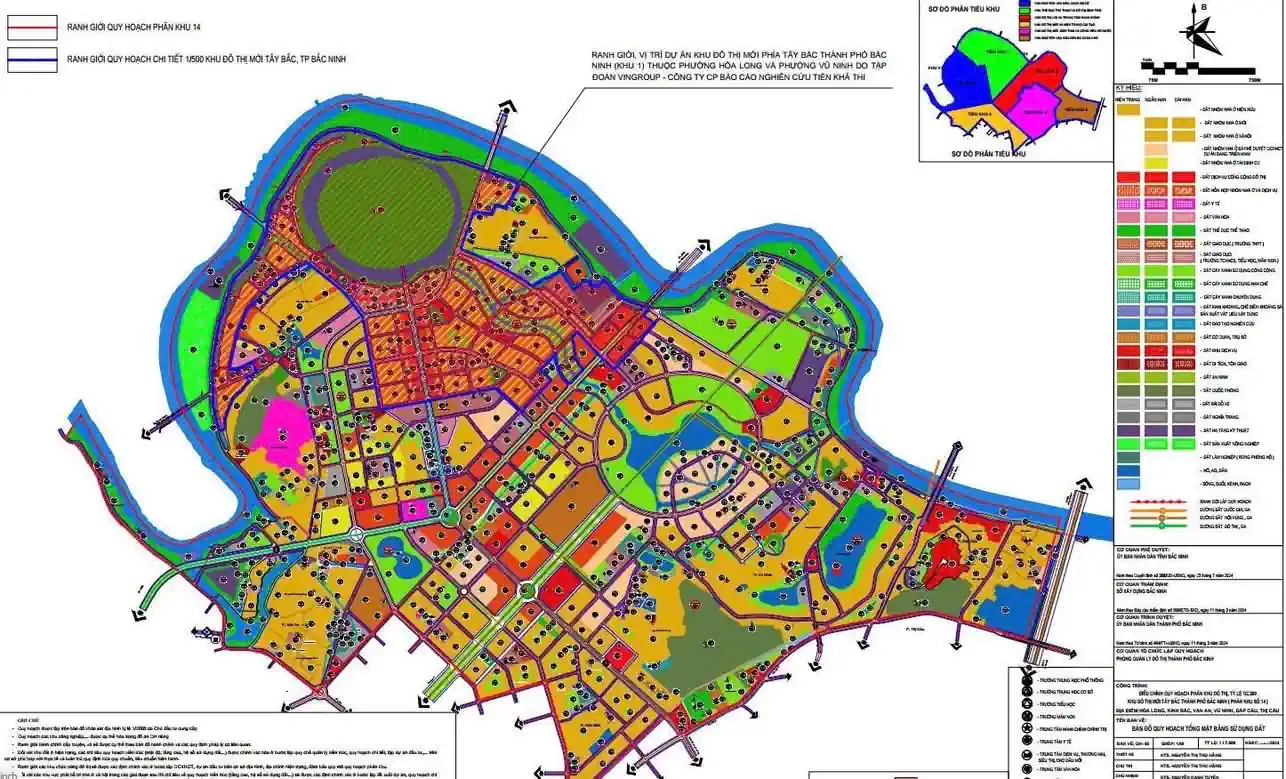
Mỗi đợt bán có thể có lịch, ưu đãi và điều kiện tài chính khác nhau. Vì vậy, chính sách của một dự án Vinhomes khác không tự động áp dụng cho Vinhomes King Park.
Khi nhận file chính sách, người mua nên xem ngày ban hành, thời hạn hiệu lực, dòng sản phẩm áp dụng và điều kiện để được hưởng từng ưu đãi. Một bảng chỉ có phần trăm nhưng không có ngày, nguồn phát hành và phạm vi áp dụng chưa đủ để lập kế hoạch tài chính.
Bắt đầu từ vốn tự có sau khi giữ lại quỹ dự phòng
Số dư tài khoản không phải toàn bộ vốn có thể dùng mua nhà. Gia đình vẫn cần tiền sinh hoạt, học phí, y tế, công việc và các khoản bắt buộc khác.
Vì vậy, nên tách quỹ dự phòng trước. Phần còn lại mới là vốn tự có dành cho giao dịch. Nếu phải dùng hết tiền dự phòng để theo kịp một đợt thanh toán, phương án mua đang có biên an toàn thấp.
Lập bảng dòng tiền theo ngày thay vì chỉ nhìn phần trăm
Một bảng đơn giản có thể gồm ngày đến hạn, số tiền cần trả, nguồn tiền và số dư sau thanh toán. Khi chính sách thật được phát hành, nhập từng mốc vào bảng này.
Cách làm theo ngày cho thấy tháng nào có nhiều nghĩa vụ cùng lúc. Một khoản 10% có thể không quá lớn khi nhìn riêng, nhưng sẽ gây áp lực nếu rơi đúng thời điểm gia đình phải trả nợ khác hoặc có khoản chi lớn.
Trang giá bán Vinhomes King Park là nơi phù hợp để đối chiếu bảng giá và chính sách khi có tài liệu mới, thay vì lấy số liệu truyền miệng làm căn cứ.
Không dùng khoản thu chưa chắc chắn để trả mốc bắt buộc
Tiền thưởng, lợi nhuận kinh doanh, tiền bán tài sản hoặc khoản vay từ người thân đều có thể về chậm. Nếu một mốc thanh toán bắt buộc phụ thuộc hoàn toàn vào khoản thu chưa chắc chắn, kế hoạch dễ bị vỡ.
Nguồn tiền cho các mốc gần nên có độ chắc chắn cao. Các khoản thu chưa chắc chỉ nên là phần bổ sung. Nếu chúng về muộn, gia đình vẫn cần đủ tiền để giữ lịch thanh toán.
Khoản vay nên tính từ khả năng trả, không từ hạn mức tối đa
Ngân hàng có thể cấp một hạn mức nhất định, nhưng vay được không có nghĩa trả được thoải mái. Người mua nên bắt đầu từ số tiền có thể dành cho trả nợ mỗi tháng mà vẫn giữ mức sống bình thường.
Sau đó mới tính ngược quy mô khoản vay phù hợp. Nếu tiền trả nợ chiếm gần hết phần thu nhập còn lại sau chi phí thiết yếu, chỉ một biến động thu nhập cũng có thể tạo áp lực lớn.
Stress test lãi suất trước khi ký
Nếu sau này có chương trình hỗ trợ lãi suất, cần tính cả giai đoạn sau hỗ trợ. Khoản vay có thể nhẹ ở những tháng đầu nhưng tăng đáng kể khi chuyển sang lãi suất thị trường.
Người mua nên thử một phương án lãi suất cao hơn dự kiến và thu nhập thấp hơn hiện tại. Nếu gia đình vẫn trả được nợ, giữ được quỹ dự phòng và không phải vay thêm để sinh hoạt, phương án có độ an toàn tốt hơn.
Đừng quên chi phí ngoài giá mua
Ngân sách mua nhà không chỉ có các đợt tiền theo hợp đồng. Tùy sản phẩm, người mua còn có thể cần tiền cho hoàn thiện, nội thất, chuyển nhà, thuế phí theo quy định và chi phí vận hành.
Khi chưa có tiêu chuẩn bàn giao của đúng sản phẩm, chưa nên tự đặt một con số cố định. Nhưng trong bảng tài chính nên có một dòng dự phòng riêng để tránh dùng hết tiền vào giá mua.
Thanh toán sớm chỉ có lợi khi tính bằng tiền thật
Nếu chính sách có ưu đãi thanh toán sớm, hãy quy đổi mức ưu đãi thành số tiền thực. Sau đó so với lợi ích của việc giữ tiền trong tay và chi phí vốn nếu phải vay thêm.
Người có tiền nhàn rỗi có thể thấy trả sớm hợp lý. Người cần vốn cho kinh doanh hoặc phải vay để nhận chiết khấu có thể không được lợi như con số phần trăm trên bảng chính sách.
Lịch thanh toán phải gắn với đúng mã sản phẩm
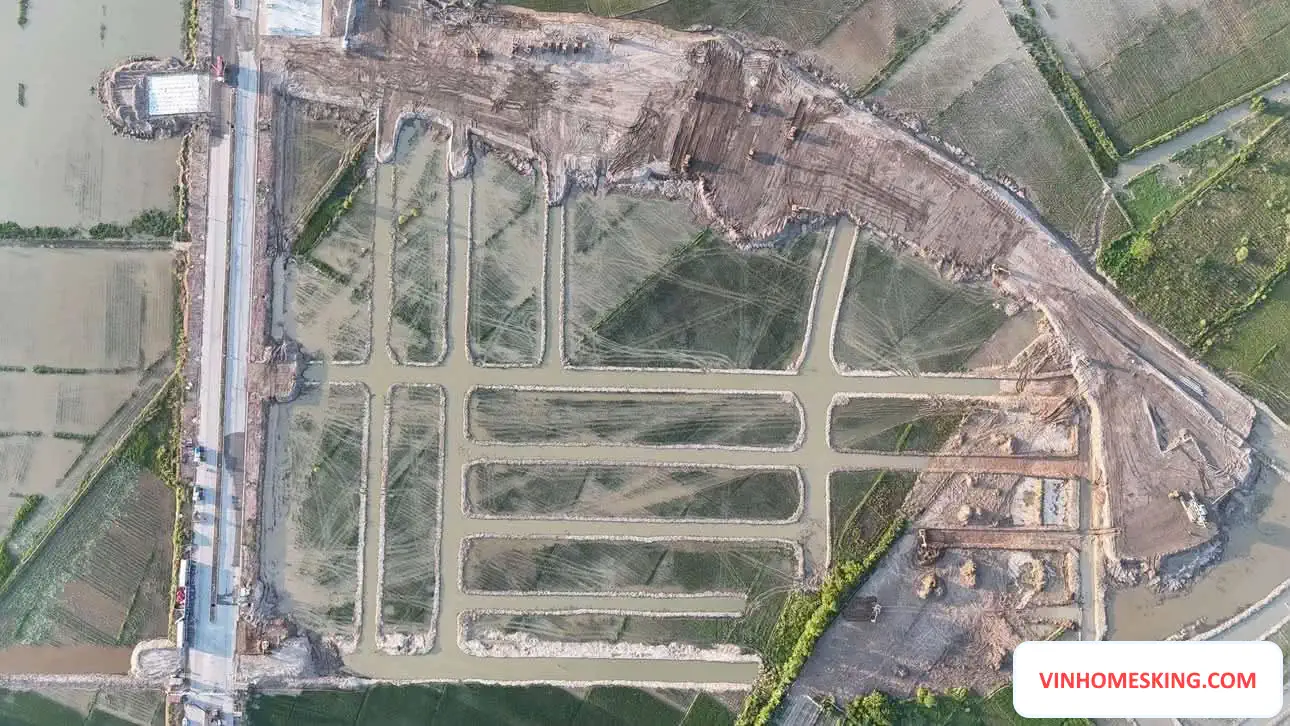
Dự án có nhiều nhóm sản phẩm theo quy hoạch. Khi có bảng hàng, người mua cần ghép đúng mã căn hoặc lô, tổng giá và phương thức mua với lịch tương ứng.
Không nên thấy một lịch chung rồi mặc định liền kề, biệt thự, căn hộ hoặc sản phẩm thương mại đều áp dụng giống nhau. Chính sách có thể khác theo dòng sản phẩm, đợt bán và phương án tài chính.
Ba kịch bản dòng tiền nên chuẩn bị
Kịch bản cơ sở dùng thu nhập hiện tại và chi phí bình thường. Kịch bản thận trọng giả định một khoản thu về chậm hoặc thu nhập giảm. Kịch bản xấu hơn giả định lãi suất tăng cùng lúc phát sinh một khoản chi lớn.
Nếu chỉ kịch bản tốt nhất mới đủ tiền thanh toán đúng hạn, phương án mua đang quá sát. Khi đó có thể giảm khoản vay, tăng thời gian tích lũy hoặc chọn sản phẩm có tổng giá phù hợp hơn khi bảng hàng xuất hiện.
Kiểm tra chính sách vay theo toàn bộ thời hạn
Đừng chỉ hỏi “được hỗ trợ lãi suất bao lâu”. Cần biết ngân hàng nào cho vay, điều kiện giải ngân, thời gian ưu đãi, cách xác định lãi suất sau ưu đãi, phí trả nợ trước hạn và nghĩa vụ nếu giao dịch thay đổi.
Các điều khoản này quyết định chi phí vốn thực tế. Một phương án có thời gian hỗ trợ dài chưa chắc rẻ hơn nếu lãi suất hoặc phí sau đó cao hơn.
Trước khi chuyển tiền, kiểm tra bên nhận và mục đích khoản tiền
Thông tin tài chính không dừng ở lịch thanh toán. Nếu được yêu cầu chuyển một khoản trước khi ký hợp đồng, người mua cần xem ai nhận tiền, khoản đó dùng cho việc gì và điều kiện hoàn lại ra sao.
Tên tài khoản, pháp nhân trên giấy tờ và nội dung chuyển tiền phải được đối chiếu. Không nên chuyển tiền chỉ vì một tin nhắn có logo dự án hoặc lời nói rằng “đây là thủ tục chung”.
Khi chính sách xuất hiện, nên so hai phương án thế nào?
Hãy so tổng tiền phải trả, thời điểm phải có tiền, chi phí vay và số tiền còn lại sau mỗi mốc. Đừng chỉ so mức chiết khấu.
Một phương án cần ít tiền ban đầu có thể tạo khoản nợ lớn về sau. Phương án trả sớm có thể giảm giá nhưng làm cạn tiền mặt. Lựa chọn phù hợp là phương án gia đình chịu được trong cả giai đoạn xấu, không chỉ ở tháng đầu.
Chưa có lịch chính thức vẫn có thể chuẩn bị rất cụ thể
Người mua có thể chốt trước bốn con số của riêng mình: vốn tự có tối đa, quỹ dự phòng không được dùng, số tiền trả nợ hàng tháng có thể chịu và tổng ngân sách không vượt quá. Đây là các giới hạn cá nhân, không phụ thuộc chính sách dự án.
Khi lịch thanh toán thật xuất hiện, chỉ cần kiểm tra xem từng phương án có nằm trong bốn giới hạn này không. Cách làm này nhanh hơn và ít bị ảnh hưởng bởi áp lực bán hàng.
Kết luận: chuẩn bị giới hạn tài chính trước khi chuẩn bị tiền
Chưa có lịch thanh toán Vinhomes King Park được xác minh không có nghĩa người mua phải chờ hoàn toàn. Đây là lúc phù hợp để xây bảng dòng tiền, giữ quỹ dự phòng và đặt giới hạn khoản vay.
Khi chính sách được phát hành, hãy dùng đúng bản có ngày hiệu lực và đúng sản phẩm. Sau đó kiểm tra cả mốc thanh toán, tổng tiền, điều kiện vay và bên nhận tiền trước khi quyết định.
Các cập nhật tổng quan có thể đối chiếu tại https://vinhomesking.com/. Giá, lịch thanh toán và ưu đãi là thông tin thay đổi theo thời điểm nên cần kiểm tra lại trên tài liệu mới nhất trước giao dịch.

Bài viết liên quan
Biệt thự InterCentral gần hồ sinh thái: điều kiện xác định tầm nhìn
Biệt thự InterCentral gần hồ sinh thái chưa chắc có cửa sổ nhìn thẳng ra...
Th10
Mặt bằng Lakeside Gardens: căn góc có thoáng và nhìn về hồ Yên Sở?
Mặt bằng Lakeside Gardens có thể được người mua xem để tìm căn góc, nhưng...
Th10
Chính sách bán hàng Flamingo Cổ Loa: chiết khấu sớm hay vay hỗ trợ lãi suất?
Chính sách bán hàng Flamingo Cổ Loa chưa có bảng ưu đãi chính thức được...
Th10
Studio, 1PN+, 2PN hay 3PN: chọn căn hộ theo diện tích thực sự dùng
Một căn hộ rộng hơn chưa chắc giúp cả nhà sinh hoạt dễ hơn. Phòng...
Th10
Liền kề Vinhomes Olympic có gì đáng chú ý trước thời điểm ra hàng?
Người đang tìm liền kề Vinhomes Olympic thường muốn biết ba việc: nhà phố sẽ...
Th10
Giá căn hộ 2 phòng ngủ Tara Maison: Vì sao tổng tiền đáng xem hơn đơn giá?
Một căn hai phòng ngủ có thể ghi đơn giá thấp hơn căn khác nhưng...
Th10